
Ngành dệt may bước vào quý IV với sức mua và đơn hàng phục hồi chưa đồng đều. Xuất khẩu còn chịu ảnh hưởng của dịch chuyển nguồn cung, tỷ giá và bổ sung tồn kho. Trong khi đó căng thẳng địa chính trị, năng lượng và thuế quan đồng thời thay đổi chi phí và năng lực cạnh tranh. Triển vọng 2027 cần được đánh giá trong bối cảnh lợi thế thuế thu hẹp, chi phí đầu vào neo cao và nhiều lực đỡ ngắn hạn khó lặp lại.
Địa chính trị, kinh tế vĩ mô và thuế Mỹ: điều kiện thị trường thay đổi liên tục
Xung đột Trung Đông tiếp tục tác động đến vận chuyển năng lượng và chi phí thương mại. Reuters ngày 8/10 ghi nhận lượng dầu thô đi qua eo biển Hormuz trong tuần theo dõi giảm 27% so với tuần trước, dù các tuyến thay thế bù đắp một phần thiếu hụt. Báo cáo cập nhật tháng 10 của EIA dự báo Brent bình quân năm 2027 ở mức 84 USD/thùng, cao hơn dự báo 74 USD trước đó, dù vẫn giả định nguồn cung được khôi phục dần. Chỉ số container thế giới của Drewry giảm 2% trong tuần kết thúc ngày 8/10 còn 4.351 USD/container 40 feet nhưng vẫn tăng 164% so với cùng kỳ. Đặc biệt, các tuyến đi Mỹ như Thượng Hải–Los Angeles và Thượng Hải–New York đều tăng tới 250% và 220% so với cùng kỳ cho thấy cước vận tải vẫn đang ở mức rất cao.
Lãi suất chuyển hướng tăng so với kỳ vọng nới lỏng trước đây. FED ngày 16/9 đã tăng lãi suất điều hành thêm 0,25 điểm phần trăm sau 3 năm, lên mức 3,75–4,00%; ECB ngày 10/9 nâng lãi suất tiền gửi lên 2,50%; BoJ ngày 18/9 đưa lãi suất qua đêm lên khoảng 1,25%; BoK ngày 27/8 nâng lãi suất cơ bản lên 3,00%. Tín dụng tiêu dùng và tài trợ tồn kho đắt hơn khiến cả người tiêu dùng lẫn bên đặt hàng thận trọng.
Trong khi đó, chính sách thuế Mỹ đã chuyển sang một cấu trúc mới. Sau 150 ngày tạm thời áp dụng thuế bổ sung 10% theo Section 122, từ ngày 24/7/2026, lớp thuế bổ sung theo Section 301 về lao động cưỡng bức chính thức áp dụng. Việt Nam cùng với Trung Quốc nằm trong nhóm các quốc gia chịu mức 12,5%. Bangladesh, Ấn Độ, Indonesia và Campuchia chịu mức 10%. Như vậy, Việt Nam không còn lợi thế so với Trung Quốc ở lớp thuế bổ sung mới, đồng thời bất lợi hơn một số đối thủ 2,5 điểm phần trăm. Ngoài ra, Bangladesh, Indonesia, Malaysia và Campuchia còn dự kiến được hưởng hạn ngạch thuế quan gắn với việc sử dụng đầu vào bông, sợi của Mỹ.
Mỹ: kim ngạch tháng 8 nhích lên, lượng nhập khẩu vẫn giảm
Trong 8 tháng, nhập khẩu dệt may Mỹ đạt 66,3 tỷ USD, giảm 6,5%; riêng may mặc đạt 49,1 tỷ USD, giảm 7,42% về giá trị và 8,98% về lượng quy đổi ra mét vuông tương đương. Tháng 8, kim ngạch may mặc tăng nhẹ 0,46% nhưng lượng giảm 6,26%, trong khi đơn giá tăng 7,17%. Mức tăng giá trị vì thế chưa phản ánh sự phục hồi về lượng.
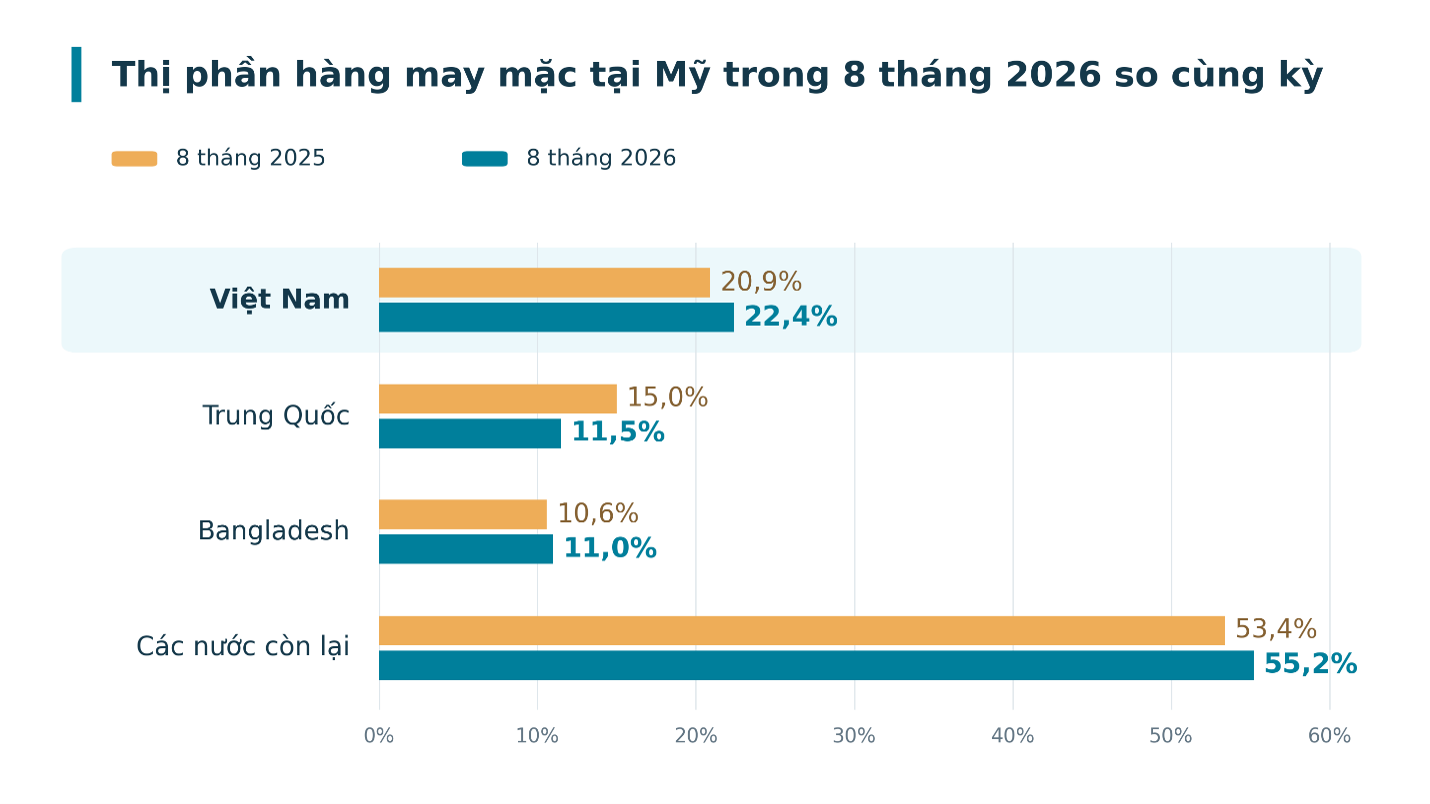
Sau 8 tháng, Việt Nam tiếp tục dẫn đầu với 10,98 tỷ USD hàng may mặc xuất khẩu vào Mỹ, thị phần tăng 1,5 điểm phần trăm, lên 22,4%. Trung Quốc xếp thứ 2 với kim ngạch đạt 5,63 tỷ USD, thị phần chiếm 11,5% trong khi Bangladesh đạt 5,39 tỷ USD, thị phần chiếm 11,0%.
Các thị trường nhập khẩu khác: nhu cầu phân hóa theo thị trường và sản phẩm
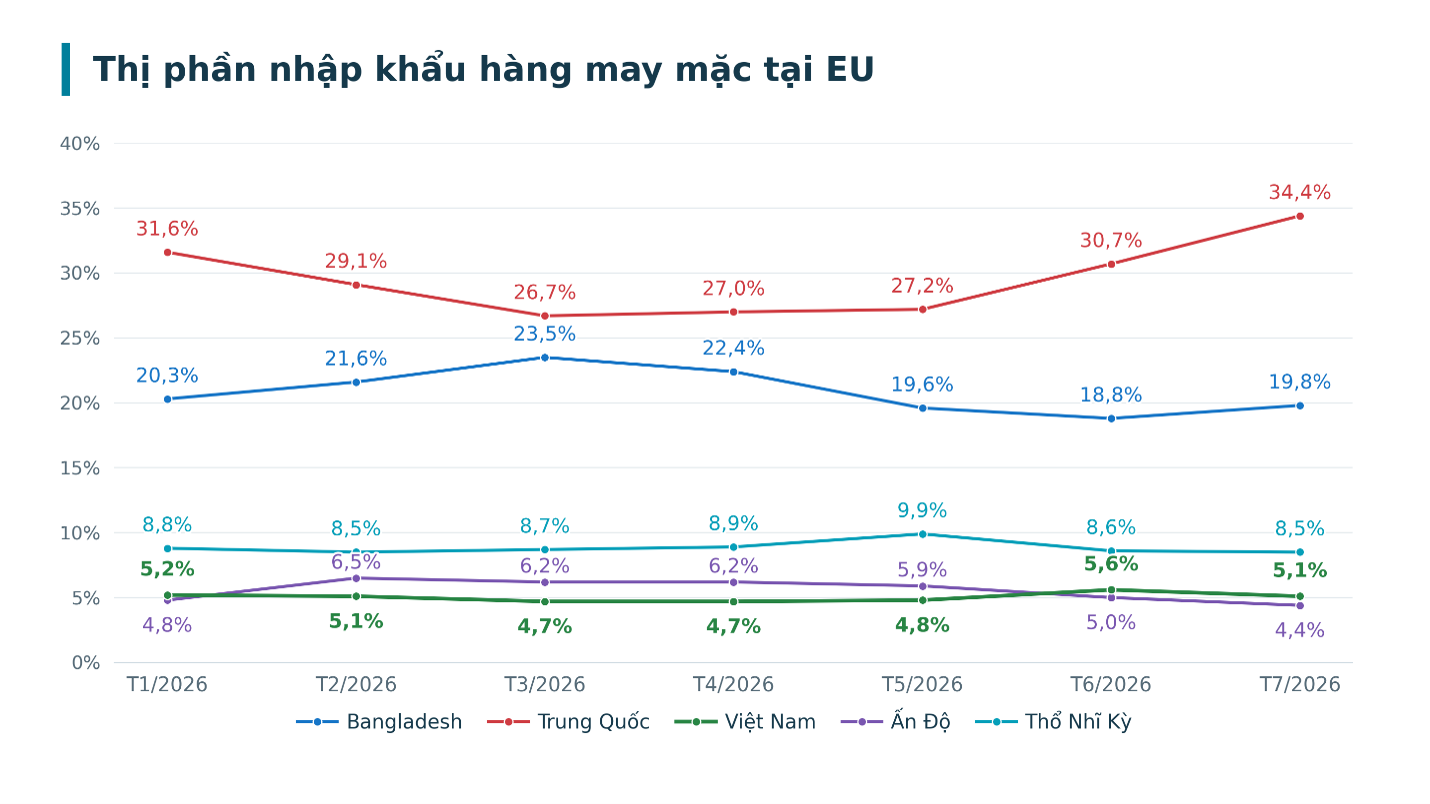
EU tiếp tục suy giảm về kim ngạch. Lũy kế 7 tháng 2026, nhập khẩu dệt may đạt 80,5 tỷ USD, giảm 5,3% so với cùng kỳ; riêng may mặc đạt 58,8 tỷ USD, giảm 5%. Trong khi thị trường thu hẹp, thị phần các nguồn cung hàng may mặc vào EU có sự dịch chuyển: từ tháng 3 đến tháng 7, Trung Quốc tăng từ 26,7% lên 34,4%, còn Việt Nam tăng từ 4,7% lên 5,1%; Bangladesh giảm từ 23,5% xuống còn 19,8, Ấn Độ giảm từ 6,2% còn 4,4%. Như vậy, Trung Quốc phục hồi mạnh nhưng Việt Nam vẫn tăng nhẹ thị phần trong cùng giai đoạn.
Trung Quốc nổi bật ở nhu cầu nguyên liệu đầu vào sản xuất. Nhập khẩu dệt may 8 tháng đạt 20,2 tỷ USD, tăng 23%; trong đó dệt, sợi đạt 13,6 tỷ USD, tăng 31%, may mặc tăng 9%. Cơ cấu này cho thấy cơ hội rõ hơn đối với nhóm nguyên liệu, tạo điều kiện thuận lợi cho ngành sợi Việt Nam với khoảng 17% kim ngạch nhập khẩu dệt may của Trung Quốc trong 8 tháng.
Nhật Bản và Hàn Quốc tăng nhập khẩu nhưng Việt Nam chưa hưởng lợi tương ứng. Nhập khẩu dệt may 8 tháng của hai thị trường lần lượt đạt 21,6 tỷ USD và 11,4 tỷ USD, tăng 7% và 2%; riêng may mặc tăng tương ứng 6% và 2,8%. Tuy nhiên, xuất khẩu dệt may Việt Nam sang Nhật Bản và Hàn Quốc lại giảm lần lượt 5,3% và 4,2%. Điều này cho thấy tăng trưởng của thị trường chưa bảo đảm tăng trưởng đơn hàng cho doanh nghiệp Việt Nam, cơ hội vẫn phụ thuộc vào sản phẩm, khách hàng và khả năng cạnh tranh của từng doanh nghiệp.
Việt Nam: tăng trưởng cao nhất trong nhóm các quốc gia xuất khẩu, động lực chính từ ngành dệt, sợi
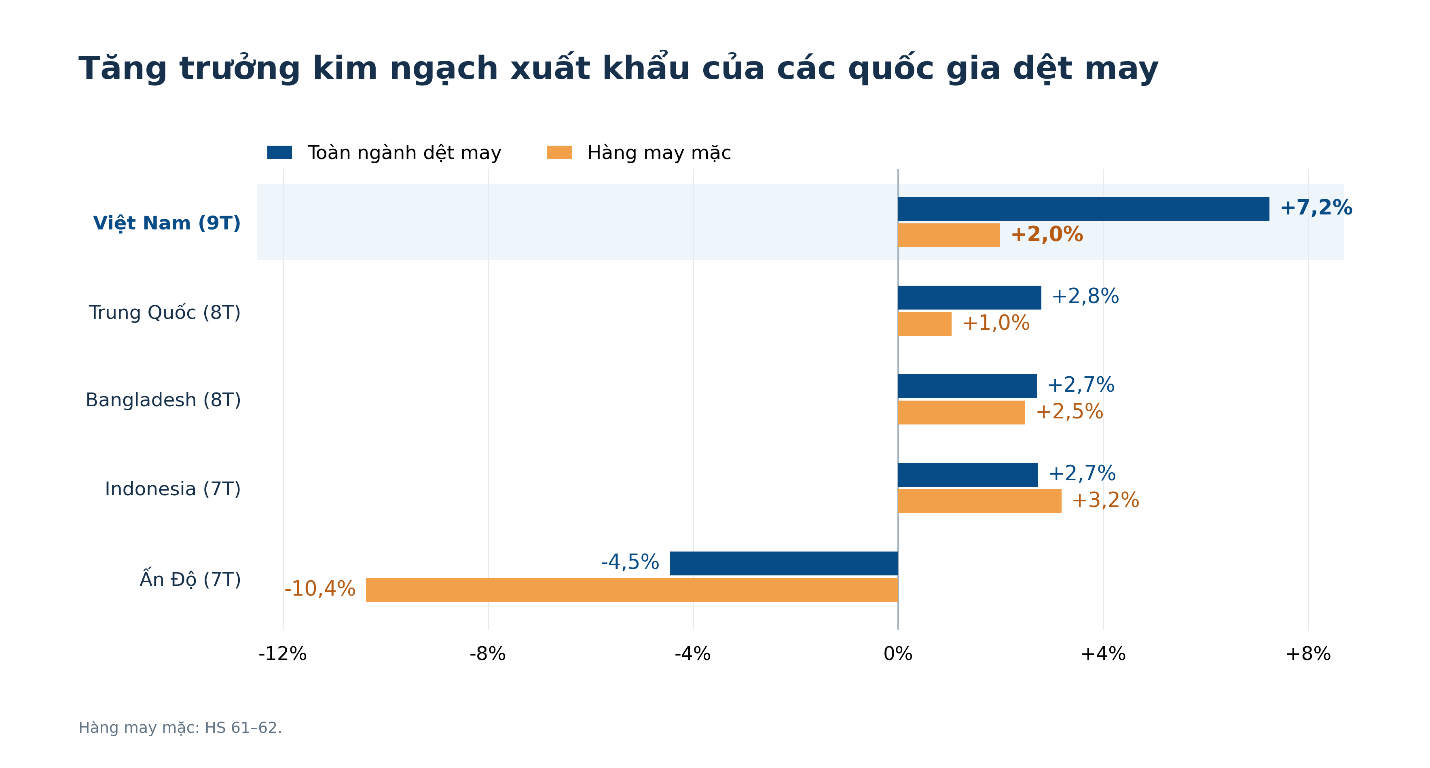
Trong nhóm các quốc gia xuất khẩu dệt may lớn, Việt Nam có tốc độ tăng trưởng kim ngạch cao nhất. Sau 9 tháng, kim ngạch xuất khẩu dệt may Việt Nam tăng trưởng 7,2% đạt 37,3 tỷ USD. Tuy nhiên, tăng trưởng xuất khẩu dệt may Việt Nam phân hóa rõ giữa các nhóm sản phẩm. Xuất khẩu dệt, sợi đạt 6,94 tỷ USD, tăng 38,3%, trong khi may mặc đạt 30,3 tỷ USD, chỉ tăng 2,0%. Trong tổng kim ngạch tăng thêm khoảng 2,5 tỷ USD, dệt, sợi đóng góp 1,92 tỷ USD, tương đương 77%, dù chỉ chiếm 18,6% kim ngạch toàn ngành. Đây là động lực chính giúp Việt Nam duy trì tăng trưởng cao. Nhu cầu nhập nguyên liệu tăng mạnh của Trung Quốc mở rộng cơ hội cho ngành sợi Việt Nam.
Trung Quốc: xuất khẩu tăng tốc trở lại, Việt Nam vẫn giữ được thị phần
Xuất khẩu dệt may Trung Quốc phục hồi rõ hơn từ giữa năm. Lũy kế 8 tháng, kim ngạch đạt xấp xỉ 202 tỷ USD, tăng gần 3%; riêng tháng 8 đạt 28,4 tỷ USD, tăng 7,7%, trong đó may mặc tăng khoảng 12%. Diễn biến này cho thấy nguồn cung Trung Quốc đang lấy lại đà tăng và tiếp tục tạo sức ép cạnh tranh.
Tuy vậy, điểm sáng là mặc dù Trung Quốc phục hồi mạnh mẽ tại các thị trường chủ đạo nhưng Việt Nam vẫn duy trì được tăng trưởng. Trong giai đoạn từ tháng 3 – tháng 8/2026, thị phần hàng may mặc Việt Nam tăng từ 21% lên 22% tại Mỹ, và từ 4,7% lên 5,1% tại EU, trong khi Bangladesh và Ấn Độ đều suy giảm.
Bangladesh, Indonesia và Ấn Độ: kết quả phục hồi khác nhau
Bangladesh xuất khẩu khoảng 29 tỷ USD dệt may trong 8 tháng, tăng 3%; riêng may mặc tăng 2,5%. Indonesia đạt 7,11 tỷ USD trong bảy tháng, tăng 2,7%, với may mặc tăng 3,2%. Ngược lại, Ấn Độ đạt 21,43 tỷ USD trong bảy tháng, giảm 4,5%, chủ yếu do may mặc giảm 10,4%, trong khi dệt, sợi gần như đi ngang. Đáng chú ý, xét cùng kỳ bảy tháng, may mặc Indonesia tăng nhanh hơn Việt Nam. Vị trí dẫn đầu của Việt Nam vì vậy nằm ở tăng trưởng toàn ngành, với đóng góp nổi bật của nhóm dệt, sợi.
Triển vọng 2027: cầu phục hồi chậm, chi phí và cạnh tranh cùng tăng
Địa chính trị căng thẳng, vĩ mô chưa tạo lực đỡ rõ rệt
Bước sang năm 2027, xung đột Nga–Ukraine, căng thẳng tại Trung Đông và rủi ro gián đoạn các tuyến hàng hải tiếp tục phủ bóng lên triển vọng kinh tế. Trong báo cáo tháng 9/2026, OECD hạ dự báo tăng trưởng toàn cầu năm 2027 xuống 3,0%, giảm 0,1 điểm phần trăm so với dự báo tháng 6, do cú sốc năng lượng kéo dài hơn dự kiến. Mức tăng này chỉ nhích nhẹ so với 2,9% của năm 2026 và vẫn thấp hơn 3,4% của năm 2025, cho thấy đà phục hồi còn yếu.
Giá năng lượng được dự báo hạ nhiệt nhưng vẫn ở mức cao. Theo cập nhật ngày 6/10 của EIA, giá dầu Brent bình quân năm 2027 dự kiến đạt 84 USD/thùng, cao hơn mức 69 USD/thùng năm 2025. Điều này hàm ý sức ép lên chi phí nhiên liệu, vận tải và nguyên liệu có nguồn gốc dầu mỏ còn kéo dài. OECD cũng dự báo lạm phát G20 năm 2027 ở mức 3,6%, cao hơn 0,5 điểm phần trăm so với dự báo tháng 6. Với dệt may, đây là sức ép đồng thời lên chi phí sản xuất và ngân sách mua sắm của người tiêu dùng, khiến khả năng phục hồi cả lượng đơn hàng lẫn giá bán còn hạn chế.
Lạm phát dai dẳng khiến nhiều ngân hàng trung ương phải duy trì chính sách thận trọng, với lãi suất dự kiến tiếp tục neo cao tại một số nền kinh tế lớn. Trung vị dự báo tháng 9 của FOMC đặt lãi suất cuối năm 2026 và 2027 cùng ở mức 4,1%, cao hơn dự báo tháng 6 tương ứng 3,8% và 3,6%. Các dự báo này cho thấy doanh nghiệp dệt may cần tính đến một năm sức cầu cải thiện chậm trong khi chi phí vốn còn cao, tồn kho và khoản phải thu lớn sẽ làm tăng áp lực lên dòng tiền và biên lợi nhuận.
Thuế Mỹ: chính sách tiếp tục biến động, Việt Nam bất lợi so với nhiều đối thủ
Diễn biến năm 2025–2026 cho thấy thuế Mỹ vẫn là một biến số khó dự báo. Từ thuế đối ứng theo IEEPA, đến thuế tạm thời theo Section 122 và các biện pháp theo Section 301, chính sách liên tục thay đổi cả về cơ sở pháp lý, mức thuế và phạm vi áp dụng. Việc một công cụ thuế bị bãi bỏ cũng chưa đồng nghĩa sức ép thương mại chấm dứt, khi Mỹ tiếp tục sử dụng các công cụ khác để theo đuổi mục tiêu thương mại và bảo hộ sản xuất trong nước.
Hiện nay, Việt Nam chịu thuế bổ sung liên quan đến lao động cưỡng bức ở mức 12,5% đối với hàng thuộc diện áp dụng, cao hơn 2,5 điểm phần trăm so với Bangladesh, Campuchia, Ấn Độ, Indonesia và Pakistan. Trong bối cảnh sức mua còn yếu, chênh lệch thuế có thể chuyển thành yêu cầu giảm giá hoặc điều chỉnh phân bổ đơn hàng, làm tăng sức ép lên biên lợi nhuận của doanh nghiệp Việt Nam.
Triển vọng năm 2027 còn phụ thuộc kết quả hai cuộc điều tra Section 301 liên quan đến Việt Nam: bảo hộ và thực thi quyền sở hữu trí tuệ, khởi xướng ngày 29/5/2026 và dư thừa công suất trong các ngành sản xuất, khởi xướng ngày 11/3/2026. Kết quả điều tra và biện pháp xử lý còn bỏ ngỏ, khiến mức thuế hiện hành chưa thể được coi là nền tảng ổn định cho cả năm tới. Các đợt nhập hàng sớm trước mốc thay đổi thuế, nguồn hoàn thuế IEEPA và nhu cầu gắn với các sự kiện như World Cup 2026 cũng mang tính thời điểm, không tạo mức hỗ trợ tương tự cho đơn hàng năm 2027.
Trung Quốc: cạnh tranh phục hồi, động lực nhập khẩu sợi hạ nhiệt
So với giai đoạn thuế đối ứng leo thang trong tháng 4/2025, khoảng cách thuế giữa Trung Quốc và các nguồn cung khác đã thu hẹp đáng kể. Trong bối cảnh đó, thị phần may mặc Trung Quốc phục hồi rõ sau mức thấp kể từ tháng 3 tại Mỹ và EU. Việt Nam vẫn giữ được thị phần, nhưng dư địa hưởng lợi từ sự suy giảm của Trung Quốc đang thu hẹp.
Động lực “Trung Quốc + 1” vì thế khó duy trì mạnh như trước, khi lợi thế về chuỗi cung ứng, lao động và tốc độ đáp ứng của Trung Quốc tiếp tục phát huy. Một số thương hiệu/nhãn hàng bắt đầu quay trở lại Trung Quốc như Target đã đưa một phần đơn hàng trở lại Trung Quốc, còn Shein thu hẹp một số hoạt động tại Việt Nam đồng thời tăng đầu tư ở Quảng Châu và Quảng Đông.
Ở chiều ngược lại, lực kéo từ nhập khẩu sợi của Trung Quốc đang chậm lại. Tốc độ tăng lượng nhập khẩu sợi bông so với cùng kỳ giảm từ 57,6% trong tháng 7 xuống 38,8% trong tháng 8. Việt Nam vẫn duy trì vị thế số 1 về thị phần và giá bán sợi bông tại thị trường này nhưng đối mặt với sức cạnh tranh ngày càng mạnh từ Ấn Độ, Pakistan và Uzbekistan.
Trung Quốc đồng thời vẫn là nguồn rủi ro dư thừa công suất. Khi sức mua nội địa phục hồi chậm, năng lực sản xuất lớn có thể thúc đẩy doanh nghiệp tăng xuất khẩu và cạnh tranh bằng giá để duy trì công suất. Rủi ro với Việt Nam vì thế xuất hiện ở cả hai phía: ngành may chịu sức ép cạnh tranh tại các thị trường đầu ra, trong khi ngành sợi khó mặc định tốc độ tăng mua hàng của Trung Quốc tiếp tục cao như năm 2026.
Trong nước: các sức ép chi phí xuất hiện đồng thời, giá bán khó tăng tương ứng
Năm 2027, doanh nghiệp dệt may đối diện sức ép đồng thời về lao động, vốn và năng lượng, trong khi khả năng chuyển chi phí tăng sang giá bán còn hạn chế. Dự thảo đang được thẩm định đề xuất tăng lương tối thiểu vùng bình quân 7,8% từ ngày 1/1/2027, tạo áp lực điều chỉnh tiền lương và các khoản đóng góp liên quan. Cùng lúc, đầu tư công và các dự án trọng điểm, dù hỗ trợ hạ tầng và tổng cầu, có thể làm tăng cạnh tranh lao động tại những địa bàn vốn đã khó tuyển dụng. Chi phí lao động vì thế chịu tác động từ cả điều chỉnh chính sách tiền lương lẫn nhu cầu giữ chân người lao động.
Chi phí vốn cũng đã tăng trước khi bước vào năm kế hoạch. Theo số liệu Ngân hàng Nhà nước, lãi suất cho vay bình quân của các nhóm ngân hàng trong tháng 8/2026 ở khoảng 8,4–10,7%/năm, tăng 0,1–0,2 điểm phần trăm so với tháng trước và cao hơn khoảng 2 điểm phần trăm so với cùng kỳ. Lãi suất cao làm tăng chi phí tài trợ tồn kho và khoản phải thu, đồng thời gia tăng gánh nặng tài chính cho các dự án đầu tư sử dụng vốn vay. Các khoản đầu tư đổi mới thiết bị, nâng cấp dây chuyền hoặc di dời nhà máy sẽ phải đáp ứng yêu cầu cao hơn về hiệu quả và khả năng trả nợ.
Nguyên liệu và điện tiếp tục gây sức ép lên chi phí sản xuất. Lợi ích từ nguyên liệu mua ở mặt bằng giá thấp đầu năm 2026 giảm dần khi lượng hàng này được sử dụng hết và doanh nghiệp phải bổ sung theo giá mới, kéo theo nhu cầu vốn lưu động lớn hơn. Với sợi, dệt và nhuộm, mức độ phụ thuộc vào điện còn khiến doanh nghiệp nhạy cảm với cả giá điện và độ ổn định của nguồn cung. EVN đang chuẩn bị các kịch bản cung ứng năm 2027 trong điều kiện phụ tải tăng và El Niño có thể làm gia tăng nắng nóng, ảnh hưởng nguồn nước.
Khi chi phí lao động, sản xuất và tài chính cùng tăng, duy trì sản lượng hoặc tăng doanh thu chưa đủ bảo đảm lợi nhuận. Khả năng hấp thụ các sức ép này sẽ phụ thuộc vào năng suất, hiệu quả sử dụng vốn và hiệu quả của từng khoản đầu tư, nhất là khi giá bán khó tăng tương ứng.
Bài viết được đăng trên Đặc san Dệt May và Thời trang số tháng 10/2026. Chi tiết tại đây!