
Nghe tóm tắt nội dung bài viết:
Kết quả sản xuất kinh doanh những tháng đầu năm 2026 cho thấy sức chống chịu và khả năng phục hồi rõ nét của các doanh nghiệp trong hệ thống Vinatex, với nhiều đơn vị duy trì tăng trưởng, cải thiện lợi nhuận và từng bước củng cố những mắt xích còn khó khăn. Tuy nhiên, bước sang năm 2027, khi thị trường xuất khẩu còn nhiều biến số, tổng cầu dệt may không tăng trong khi chi phí sản xuất gia tăng và dư địa nâng năng suất theo phương thức truyền thống dần thu hẹp, bài toán không còn đơn thuần là tăng bao nhiêu doanh thu. Yêu cầu đặt ra là xây dựng kế hoạch trên chất lượng tăng trưởng, lựa chọn đúng khách hàng, đúng đơn hàng, kiểm soát chi phí, nâng hiệu quả sử dụng nguồn lực và chủ động các kịch bản ứng phó với biến động thị trường.
Những điểm sáng tạo nền cho năm 2027
Tổng Giám đốc Vinatex Cao Hữu Hiếu cho biết, trong 9 tháng năm 2026, doanh thu và lợi nhuận hợp nhất của Vinatex ước lần lượt tăng 6,8% và 40,7% so với cùng kỳ năm 2025. Đối với Công ty Mẹ Vinatex, lợi nhuận ước thực hiện bằng 129,5% kế hoạch năm và tăng 218,7% so với cùng kỳ. Dự kiến, lợi nhuận hợp nhất của Vinatex năm 2026 có thể thiết lập “đỉnh” mới sau năm 2025.
Từ số liệu trên cho thấy, các doanh nghiệp trong hệ thống của Vinatex đã có nhiều điểm sáng “cải thiện” trong hoạt động SXKD, tập trung vào tăng trưởng nhờ quản trị tốt hơn, trong khi một số doanh nghiệp yếu đã có bước củng cố nền tảng sau giai đoạn khó khăn.
Ông Dương Khuê – Tổng Giám đốc Tổng Công ty CP Phong Phú cho biết, điểm nổi bật của năm 2026 của Phong Phú là khả năng duy trì quy mô và trạng thái sản xuất ổn định. Sản lượng sợi năm 2026 ước đạt 15.000 tấn (bao gồm khoảng 9.000 tấn chỉ may và 6.000 tấn khăn); tỷ lệ đầy tải sản xuất trên 95%, bảo đảm 100% việc làm cho người lao động. Doanh thu nội địa duy trì khoảng 22–24 tỷ đồng/tháng, trong khi tổng doanh thu quy đổi USD đạt gần 90 triệu USD.
Ở thị trường Mỹ, Phong Phú duy trì xuất khẩu khoảng 40–60 container/tháng với biên lợi nhuận khoảng 4%. Năng lực sản xuất và tiêu thụ mặt hàng khăn đã tăng từ 150 container lên 170 container vào tháng 7/2026 và hướng tới 200 container trong năm 2027. Đáng chú ý hơn, doanh nghiệp đang nghiên cứu phương án M&A (mua bán – sáp nhập) khoảng 8 vạn cọc sợi. Nếu triển khai, phương án được kỳ vọng có thể tăng giá trị hợp nhất thêm 30–40 tỷ đồng hoặc nâng sản lượng hợp nhất thêm khoảng 500 tấn/tháng, tương đương 400 tỷ đồng.
Nếu Phong Phú cho thấy lợi thế về quy mô và chuỗi giá trị, thì Tổng Công ty May 10 – CTCP lại nổi bật ở khả năng chuyển tăng trưởng doanh thu thành tăng trưởng lợi nhuận. Ông Thân Đức Việt – Tổng Giám đốc May 10 cho biết, 9 tháng năm 2026, May 10 ước đạt doanh thu 4.033 tỷ đồng, lợi nhuận ước đạt 159 tỷ đồng. Với kế hoạch quý 4 đạt doanh thu 1.478 tỷ đồng và lợi nhuận ước khoảng 65 –72 tỷ đồng, doanh thu cả năm dự kiến đạt khoảng 5.500 tỷ đồng và lợi nhuận vượt 200 tỷ đồng.
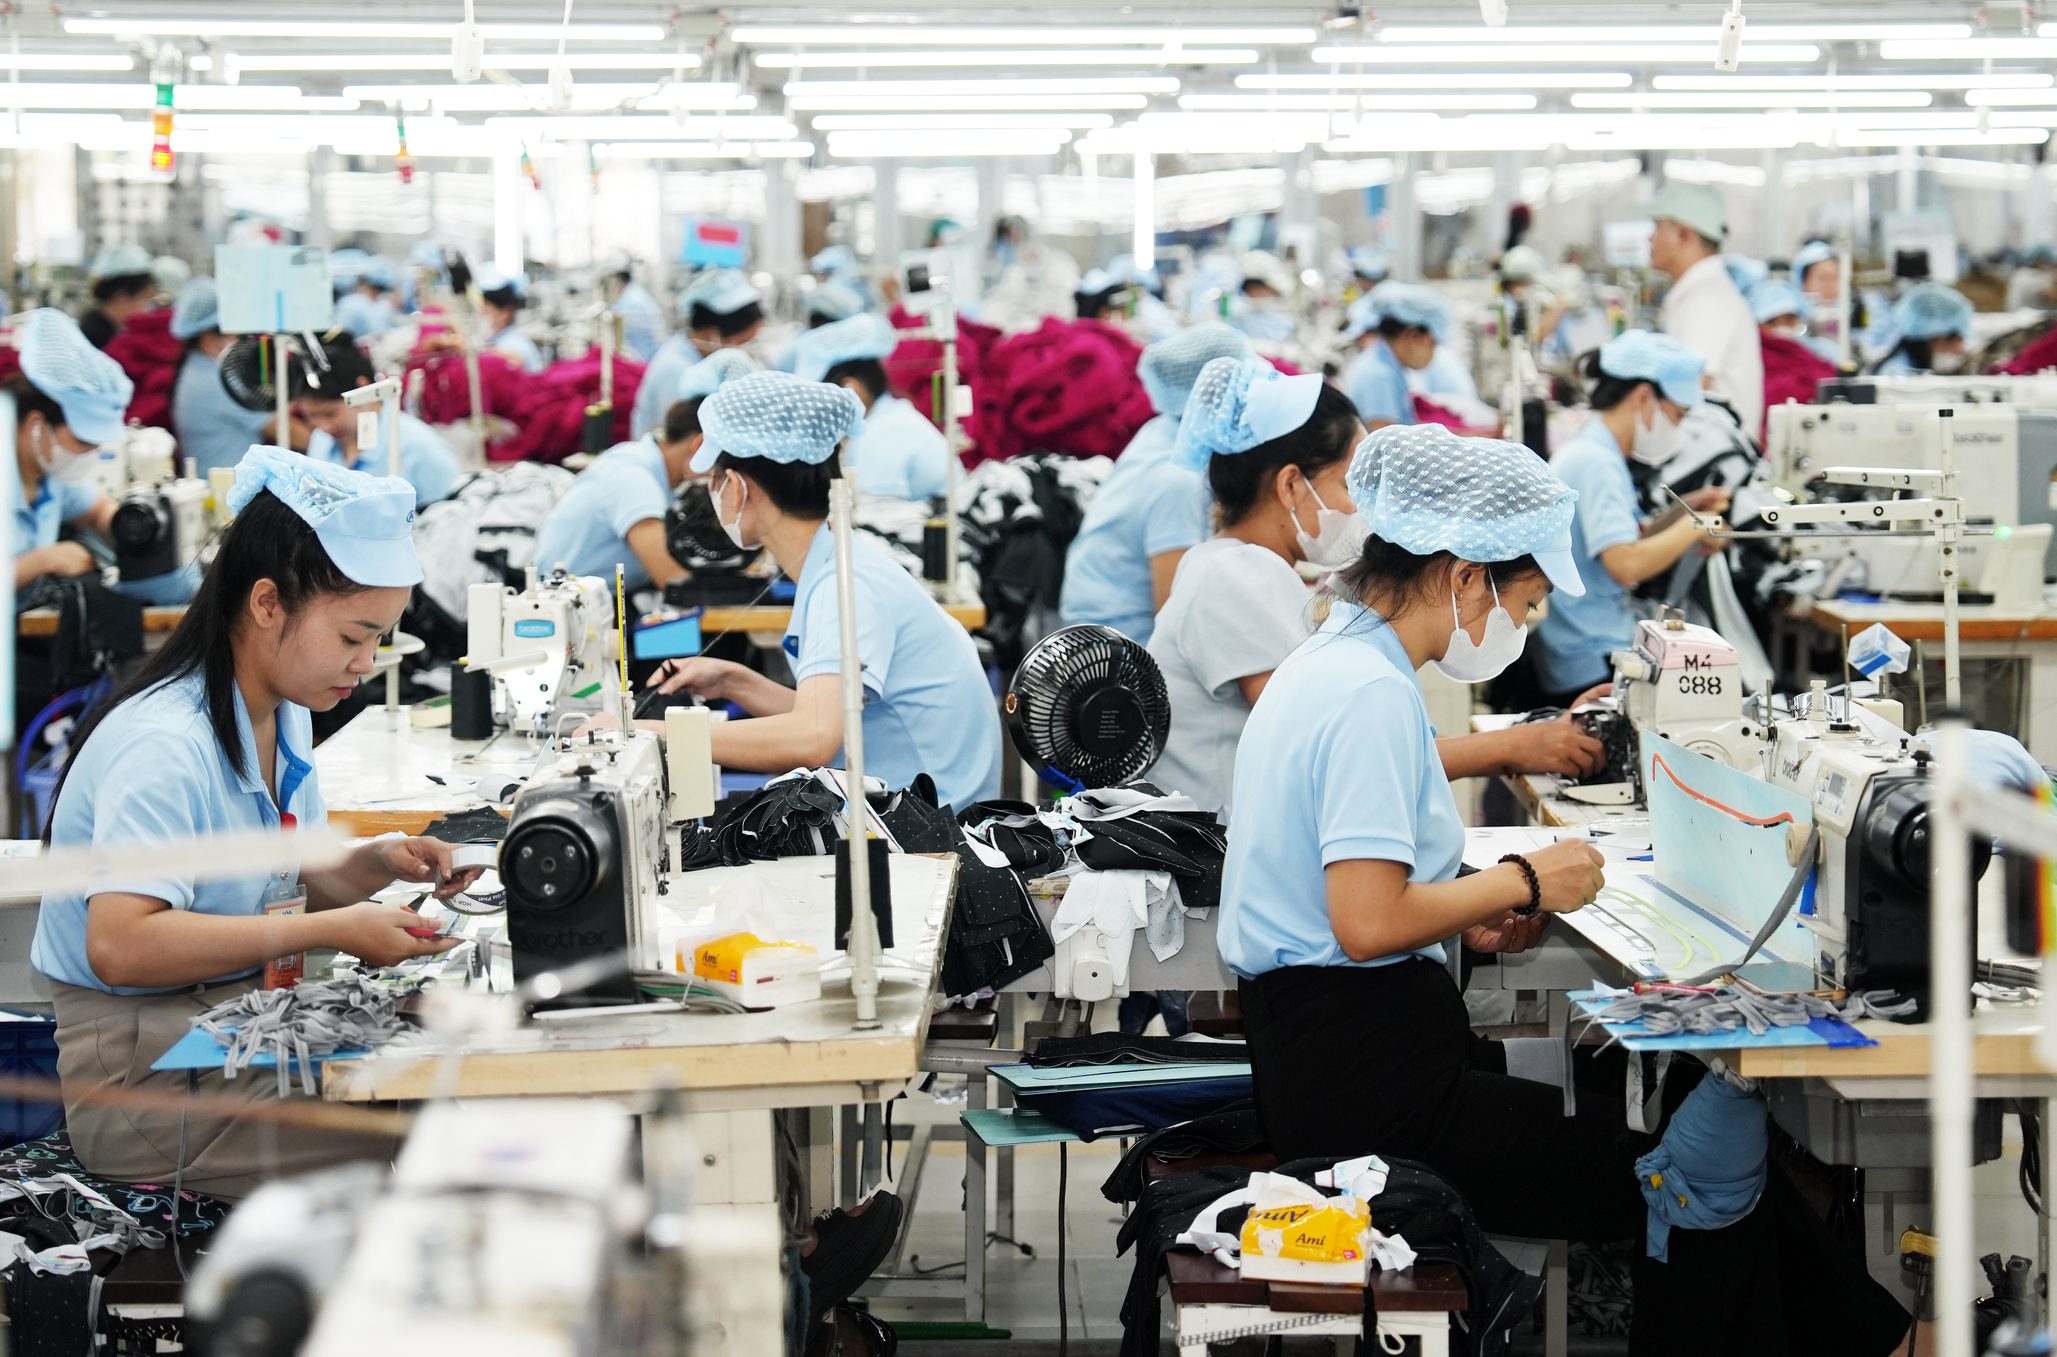
Theo Tổng Giám đốc May 10, đây là kết quả đáng chú ý nếu đặt trong đặc thù sản xuất của May 10 với quy mô 10 nhà máy nhưng có tới 6 nhà máy có dưới 500 lao động. Tổng lực lượng lao động khoảng 6.900 người, với 5.300 lao động may trực tiếp. Hệ thống phải xử lý từ 6.700 – 7.000 mã hàng mỗi năm, trong đó nhiều mã chỉ có quy mô 1.000 – 2.000 sản phẩm. Tuy vậy, giai đoạn 2021–2025, doanh nghiệp vẫn duy trì tốc độ tăng trưởng kép lợi nhuận sau thuế bình quân khoảng 25%/năm. Mục tiêu năm 2027, May 10 đặt kỳ vọng ở mức khoảng 260 tỷ đồng lợi nhuận.
Bà Nguyễn Hồng Liên – Tổng Giám đốc Hugatex thông tin, doanh thu cả năm của Dệt May Huế ước đạt 2.342 tỷ đồng, bằng 98% kế hoạch năm và tăng 0,7% so với cùng kỳ; lợi nhuận trước thuế ước đạt 190 tỷ đồng, bằng 108% kế hoạch năm. Điểm đáng chú ý, lợi nhuận ngành sợi dự kiến đạt 50,2 tỷ đồng, tăng 54%, qua đó bù đắp một phần sự suy giảm của ngành may, nơi lợi nhuận dự kiến đạt 128 tỷ đồng, giảm 13,2%. Với các giải pháp công nghệ và tối ưu chuyền may, mức suy giảm lợi nhuận ngành may đã cơ bản được xử lý, từ giảm 35% sau 6 tháng xuống còn 21% sau 9 tháng. Việc duy trì tỷ trọng dòng hàng chủ lực ở mức 60 – 62% cho thấy trong điều kiện thị trường khó khăn, bảo vệ cơ cấu sản phẩm hiệu quả có thể quan trọng không kém mở rộng quy mô.
Khác với những doanh nghiệp có quy mô doanh thu và lợi nhuận ổn định, với các đơn vị còn nhiều khó khăn trong những năm trước đây đang cho thấy hiệu quả được cải thiện rõ nét. Ông Vũ Ngọc Tuấn – Tổng Giám đốc Tổng Công ty CP Dệt May Nam Định (Natexco) chia sẻ, Natexco đã hoàn thiện phương án hệ thống sản xuất – quản lý đến năm 2027, hoàn tất đàm phán gia hạn tài chính đến tháng 11/2028, đồng thời trích lập dự phòng đủ 02 tháng lương cho người lao động. Nếu như những năm trước, Natexco có hiệu quả âm, thì năm 2026 Tổng Công ty dự kiến đạt lợi nhuận 35 tỷ đồng và hướng tới mốc 80 tỷ đồng trong năm một vài năm tới.
Ông Nguyễn Trí Sơn – Tổng Giám đốc Tổng Công ty CP Dệt May Hà Nội (Hanosimex) phân tích, ngay trong 9 tháng năm 2026, Hanosimex đã trích lập đủ quỹ lương tháng 13 với hệ số 02 tháng lương. Cùng với đó, mục tiêu quý 4/2026 là đưa ngành sợi tiếp tục có lợi nhuận dương trước những biến động liên tục của giá bông và giá bán sợi. Với ngành May, Hanosimex đặt mục tiêu đóng góp 6 tỷ đồng lợi nhuận vào kết quả chung của Tổng Công ty.
Trong khi đó, Tổng Công ty Dệt May Miền Nam – Vinatex (VSC) đã lấp đầy đơn hàng đến hết năm 2026, một số khách hàng đã đề xuất các đơn hàng cho quý 1/2027. Lợi nhuận năm 2026 dự kiến vượt 20% kế hoạch, tạo nền cho lộ trình tăng trưởng 20%/năm và mục tiêu 100 tỷ đồng lợi nhuận sau 5 năm tiếp theo.
Tiếp tục tái cấu trúc đơn hàng, khách hàng
Ông Nguyễn Ngọc Bình – Tổng Giám đốc Tổng Công ty CP Dệt May Hòa Thọ chia sẻ, nhìn lại 9 tháng năm 2026, Hòa Thọ thẳng thắn nhận diện ba điểm cần cải thiện: năng suất ngành may chưa đồng đều giữa các nhà máy; ngành sợi hiệu quả khai thác thiết bị sau đầu tư chưa đạt kỳ vọng do còn trong quá trình cân chỉnh, chạy rà; một số đơn hàng có biên lợi nhuận thấp đã kéo giảm hiệu quả chung của ngành may. Áp lực này càng rõ khi lao động giảm khoảng 3 – 4%, giá CMT ngành May liên tục suy giảm, trong khi chi phí sản xuất còn ở mức cao và tỷ giá giữa USD/VND liên tục biến động. Đáng chú ý, dư địa tăng năng suất theo các phương thức truyền thống đã dần chạm ngưỡng.
Qua rà soát 7 khách hàng chủ lực của Hòa Thọ trong 9 tháng, chỉ một khách hàng cải thiện tỷ lệ lợi nhuận/doanh thu gia công, hai khách hàng đi ngang và bốn khách hàng suy giảm, trong đó có hai khách hàng giảm mạnh. Điều này cho thấy bài toán năm 2027 không thể chỉ tập trung vào tăng năng suất, mà phải đồng thời cơ cấu lại khách hàng, giá CMT và danh mục đơn hàng. Theo đó, Hòa Thọ sẽ tập trung phân tích hiệu quả theo từng khách hàng, thị trường và mặt hàng chủ lực; sàng lọc những đơn hàng biên lợi nhuận thấp, thanh toán chậm, quy mô nhỏ lẻ và hạn chế nhận đơn hàng chỉ để lấp đầy năng lực sản xuất. Việc lựa chọn khách hàng mới, mã hàng mới và các mã hàng có độ khó cao cũng phải được đặt trong bài toán hiệu quả tổng thể, thay vì chỉ nhìn vào khả năng tạo doanh thu.
Một dư địa khác nằm ở kiểm soát chi phí và thu hẹp chênh lệch hiệu quả giữa các nhà máy. Hòa Thọ sẽ kiểm soát chặt hao hụt nguyên phụ liệu, tỷ lệ hàng lỗi, thời gian chuyển đổi mã hàng và đẩy nhanh tốc độ thoát chuyền; đồng thời tiếp tục tinh gọn bộ máy, giảm nguồn lực tại các khu vực phụ trợ và lựa chọn những công đoạn phù hợp để tự động hóa. Mục tiêu là để cải tiến năng suất phải chuyển hóa thực chất thành hiệu quả, đủ sức bù đắp sức ép giảm giá từ thị trường. Với ngành sợi, sau khi hoàn thành lắp đặt, hiệu chỉnh thiết bị và từng bước ổn định sản lượng từ quý 4/2026, Hòa Thọ xác định năm 2027 là thời điểm khai thác mạnh hơn hiệu quả sau đầu tư, đưa năng lực mới vào vận hành ổn định và đóng góp rõ hơn vào kết quả chung của Tổng Công ty.
Cùng chung định hướng với Hòa Thọ, Dệt May Huế xác định tái cấu trúc trước hết là định giá lại khách hàng theo hiệu quả thực chất, dựa trên biên lợi nhuận và mức độ ổn định của từng dòng hàng. Doanh nghiệp chủ động đàm phán lại hoặc loại bỏ những đơn hàng bị ép giá sâu, thanh toán chậm, quy mô quá nhỏ và đặc biệt không nhận đơn hàng chỉ để duy trì công suất nhưng không tạo hiệu quả tài chính.
Nguồn lực được tập trung cho các dòng hàng thế mạnh, có biên lợi nhuận tốt; trong đó dòng hàng FOB tiếp tục duy trì tỷ trọng khoảng 60–62% năng lực ngành may. Song song với cơ cấu lại khách hàng và sản phẩm, Huegatex xác định tinh gọn bộ máy và nâng năng suất lao động là một dư địa quan trọng để cải thiện hiệu quả. Đơn vị chủ động giảm lao động gián tiếp, rà soát cách bố trí nhân sự phụ trợ và ứng dụng tự động hóa có chọn lọc tại những công đoạn phù hợp. Dù quy mô lao động giảm khoảng 5%, các giải pháp công nghệ và cải tiến quản lý chuyền đã giúp doanh nghiệp giảm số lao động cần thiết trên từng chuyền nhưng vẫn duy trì năng suất. Đây cũng là hướng Dệt may Huế tiếp tục khai thác trong năm 2027: tăng hiệu quả trên mỗi lao động và mỗi đơn vị năng lực sản xuất, thay vì tăng trưởng dựa vào mở rộng nhân sự.
Ông Thân Đức Việt – Tổng Giám đốc May 10 chia sẻ, May 10 đặt trọng tâm vào quy hoạch lại danh mục khách hàng, xếp hạng theo doanh thu, biên lợi nhuận, tốc độ thanh toán, độ ổn định dòng tiền và sức khỏe tài chính. Từ đó, doanh nghiệp xác định rõ nhóm khách hàng chiến lược cần ưu tiên và nhóm cần từng bước sàng lọc. Đáng chú ý, May 10 sẵn sàng tính tới kịch bản doanh thu giảm 5% nếu việc thu hẹp đến từ chủ động loại bỏ những đơn hàng kém hiệu quả. Trước sức ép cạnh tranh ngày càng lớn đối với các sản phẩm truyền thống như sơ mi basic, doanh nghiệp cũng đặt yêu cầu cơ cấu lại sản phẩm, tìm kiếm khách hàng có khả năng tạo lợi nhuận gộp và lợi nhuận thuần tốt hơn. Đồng thời, với khoảng 70% thị trường tập trung tại Mỹ, mở rộng dư địa tại châu Âu, Nhật Bản, Úc, Canada… trở thành yêu cầu cần thiết để giảm rủi ro phụ thuộc vào một thị trường.
Thay vì đặt mục tiêu mở rộng bằng mọi giá, Tổng Giám đốc Hanosimex xác định ngành may có thể cần “chạy chậm lại một nhịp” trong năm 2027 để củng cố hệ thống quản trị, rà soát bộ máy vận hành và đánh giá lại chất lượng khách hàng. Hiệu quả của từng đơn hàng, từng khách hàng sẽ được nhìn từ mức đóng góp lãi gộp thay vì chỉ từ doanh thu, qua đó loại bỏ những đơn hàng không tạo giá trị tương xứng. Với ngành Sợi, khi tệp khách hàng còn phân tán và thiếu các cam kết sản lượng, kế hoạch đặt hàng dài hạn…, Hanosimex sẽ xây dựng kế hoạch sản xuất bám sát hơn vào nhu cầu thị trường, ưu tiên những chủng loại sợi có giá trị gia tăng cao. Đây được xem là bước “lùi để tiến”, tạo nền quản trị chắc hơn cho giai đoạn tăng trưởng tiếp theo.
Ông Nguyễn Hùng Quý phân tích, VSC lựa chọn cách tiếp cận linh hoạt hơn khi không “đóng cứng” danh mục khách hàng và sản phẩm cho cả năm. Cùng với đó, VSC tăng cường phối hợp với Ban SXKD May của Tập đoàn để cập nhật, dự báo các tín hiệu xuất khẩu của thị trường, lựa chọn thời điểm chốt đơn hàng và điều chỉnh cơ cấu mặt hàng. Mục tiêu là tạo đủ độ linh hoạt để ứng phó khi thị trường thay đổi nhưng vẫn giữ được lộ trình tăng trưởng lợi nhuận khoảng 20%/năm.
Với Phong Phú, Tổng Giám đốc Dương Khuê nhấn mạnh, Phong Phú sẽ tiếp cận tái cấu trúc từ cả đầu ra lẫn đầu vào. Với ngành sợi, Tổng Công ty sẽ thúc đẩy các hợp đồng khung dài hạn tới 3 năm với Liên doanh Coats – Phong Phú nhằm ổn định sản lượng, giá bán và biên lợi nhuận. Với khăn và chỉ may, năng lực sản xuất được điều phối linh hoạt giữa nội địa và xuất khẩu, khi thị trường quốc tế thuận lợi, một phần sản xuất nội địa có thể được chuyển sang gia công ngoài để dành công suất cho các đơn hàng xuất khẩu có hiệu quả cao hơn.
Ở đầu vào, việc duy trì tỷ lệ bông Mỹ khoảng 60% không đơn thuần là bài toán nguyên liệu mà gắn trực tiếp với yêu cầu xuất xứ tại thị trường Mỹ. Qua đó, doanh nghiệp vừa chủ động đáp ứng tiêu chuẩn của khách hàng, vừa tạo thêm dư địa trong đàm phán giá và khẳng định vị thế trong chuỗi cung ứng.
Nhận định thị trường 2027: Từ kế hoạch tới chương trình hành động
Những kết quả trên cho thấy, hiệu quả từ hoạt động SXKD đã xây dựng nền tảng quan trọng cho toàn bộ hệ thống các đơn vị thành viên của Vinatex cho năm 2027. Tuy nhiên, câu chuyện thị trường của năm 2027 xuất hiện nhiều “biến số” khó lường, nhất là biên lợi nhuận ngành May liên tục suy giảm, giá bông, xơ liên tục đảo chiều. Từ những yếu tố đó, câu chuyện mục tiêu của hoạt động SXKD năm 2027 không chỉ lập kế hoạch tăng trưởng, mà phải lập kế hoạch cho chất lượng của tăng trưởng.
Tổng Giám đốc May 10 nhấn mạnh, áp lực của May 10 trong việc lên kế hoạch SXKD chính là thị trường hiện nay của May 10 phụ thuộc tới 70% vào thị trường trọng điểm Mỹ. Trong khi đó, những bất định về chính sách thuế quan, điều tra thương mại cùng xu hướng khách hàng dịch chuyển một phần đơn hàng sang Bangladesh, Ấn Độ do lợi thế chi phí nhân công đang đặt các doanh nghiệp dệt may của Việt Nam trước sức ép cạnh tranh ngày càng rõ. Ở phía đầu vào, chi phí nhân công, tiền lương tối thiểu, điện và vận tải đều tạo áp lực lên giá thành sản xuất. Song hành với đó là một lớp chi phí mới liên quan đến môi trường, kiểm toán chuỗi cung ứng, truy xuất nguồn gốc nguyên phụ liệu và các tiêu chuẩn tuân thủ ngày càng chặt chẽ của thị trường. Bài toán còn phức tạp hơn với những doanh nghiệp có hệ thống nhà máy phân tán như May 10 với cơ cấu đơn hàng nhỏ, đa dạng, nhiều mã hàng. Một đơn hàng vẫn tạo ra doanh thu, nhưng nếu quy mô quá nhỏ, phải thay đổi chuyền liên tục, sử dụng nhiều lao động kỹ thuật và quản lý, phát sinh thời gian chờ lớn thì doanh thu đó chưa chắc tạo ra hiệu quả tương xứng. Đặc biệt với các mặt hàng như sơ mi, veston đòi hỏi nhiều công đoạn sản xuất, do đó vẫn bị phụ thuộc nhiều vào bài toán lao động.
Ông Thân Đức Việt phân tích, May 10 đã đặt ra 3 kịch bản trong điều hành năm 2027 khi xây dựng ba phương án SXKD. Ở kịch bản thứ nhất, doanh thu tăng 5%, lợi nhuận tăng 14,2%, đạt 260 tỷ đồng. Kịch bản thứ hai giả định doanh thu không tăng nhưng lợi nhuận vẫn đạt 260 tỷ đồng thông qua tối ưu quản trị và cắt giảm chi phí. Ở kịch bản thứ ba, doanh thu có thể giảm 5% do doanh nghiệp chủ động loại bỏ đơn hàng kém hiệu quả, nhưng mục tiêu vẫn là bảo vệ lợi nhuận ở mức tối đa. Cách tiếp cận này đưa ra cách xây dựng kế hoạch SXKD đáng chú ý: giảm doanh thu trong một số trường hợp không đồng nghĩa với hiệu quả kinh doanh kém đi. Nếu phần doanh thu được loại bỏ đến từ những đơn hàng có giá gia công thấp, sử dụng nhiều nguồn lực nhưng tạo biên lợi nhuận thấp hoặc tiềm ẩn rủi ro thanh toán, quy mô nhỏ hơn có thể đi cùng hiệu quả tốt hơn.
Ông Nguyễn Hùng Quý – Tổng Giám đốc VSC cho biết, VSC cũng chuẩn bị ba kịch bản: tốt, khi đơn hàng thuận lợi cả bốn quý; trung bình, với hai quý đầu thuận lợi nhưng thị trường khó hơn trong nửa cuối năm và kịch bản kém, khi khó khăn có thể xuất hiện mạnh từ quý 2 tương tự giai đoạn 2022–2023. Điểm cốt lõi của phương pháp này không nằm ở việc dự báo chính xác thị trường sẽ đi theo kịch bản nào, mà ở chỗ doanh nghiệp phải biết mình sẽ hành động thế nào nếu từng kịch bản xảy ra.
Bài viết được đăng trên Đặc san Dệt May và Thời trang số tháng 10/2026. Chi tiết tại đây!