
Sau nhiều thập niên dựa trên lợi thế về quy mô sản xuất, chi phí và năng lực cung ứng toàn cầu, ngành dệt may Trung Quốc đang đứng trước yêu cầu chuyển đổi mô hình tăng trưởng: từ “sản xuất với quy mô lớn” sang “tạo ra và chiếm giữ giá trị cao hơn”. Kế hoạch 5 năm lần thứ 15 (2026-2030) mở ra một giai đoạn mới, trong đó đổi mới công nghệ, sản xuất thông minh, chuyển đổi xanh và phát triển thương hiệu được đặt trong cùng một tiến trình nâng cấp năng lực cạnh tranh. Vì vậy, “Brand of China” không đơn thuần là câu chuyện xây dựng hình ảnh hay marketing mà là bước chuyển từ lợi thế “sản xuất tại Trung Quốc” sang năng lực tạo giá trị tại quốc gia này.
VÌ SAO TRUNG QUỐC CẦN CHUYỂN TỪ “MADE IN CHINA” ĐẾN “BRAND OF CHINA”?
Tính tới nay, “Made in China” là một biểu tượng tiêu biểu của quá trình công nghiệp hóa và hội nhập kinh tế Trung Quốc. Từ vị thế chủ yếu tham gia các công đoạn giá trị gia tăng thấp, Trung Quốc đã xây dựng hệ thống công nghiệp quy mô lớn, chuỗi cung ứng hoàn chỉnh. Trong dệt may, lợi thế này đặc biệt rõ nét khi Trung Quốc không chỉ làm chủ các công đoạn từ bông, xơ, sợi, dệt nhuộm đến may mặc, mà còn phát triển cả máy móc, thiết bị và công nghệ phục vụ sản xuất.
Tuy nhiên, khi năng lực sản xuất đã ở quy mô rất lớn, mở rộng công suất không còn đồng nghĩa với gia tăng giá trị. Theo Viện Nghiên cứu Trung Quốc Mercator (MERICS), trong 9 tháng đầu năm 2025, đầu tư chế tạo chỉ tăng 4%, trong khi PMI ngành chế tạo tháng 9 đạt 49,8 điểm, dưới ngưỡng 50 tháng thứ sáu liên tiếp; giá sản xuất giảm 2,3% so với cùng kỳ. Những chỉ báo này cho thấy áp lực từ cầu yếu, cạnh tranh giá và khả năng chuyển hóa sản lượng thành giá trị đối với quốc gia này ngày càng lớn.
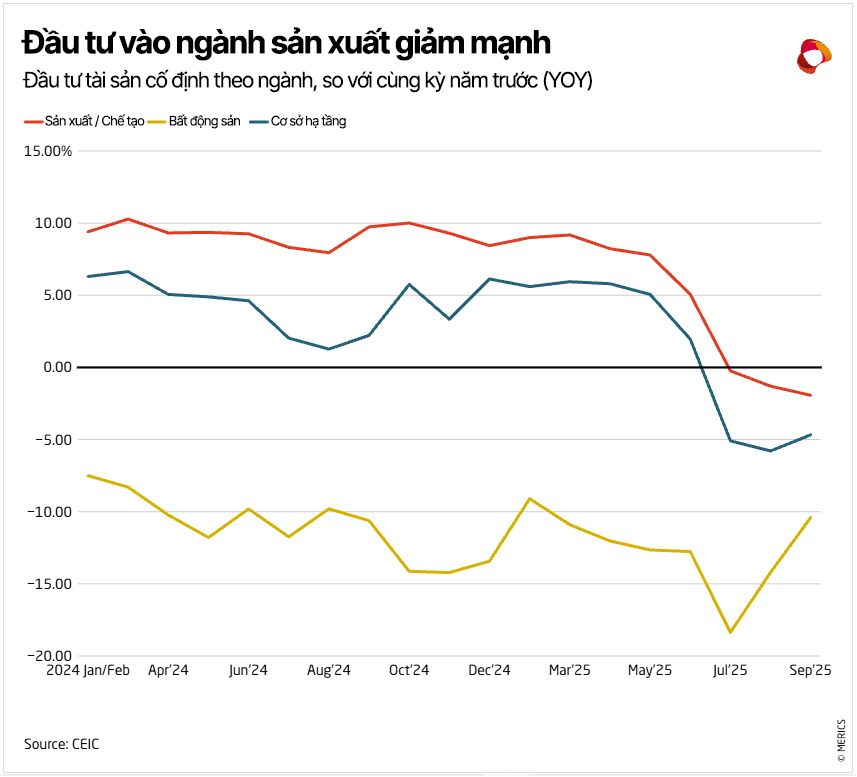
Trong bối cảnh đó, bài toán của Trung Quốc đang dần chuyển từ “làm ra bao nhiêu” sang “tạo ra và giữ lại bao nhiêu giá trị”. Khi lợi thế về quy mô sản xuất dần bão hòa, năng lực cạnh tranh ngày càng được quyết định bởi những khâu có giá trị gia tăng cao như nghiên cứu, thiết kế, vật liệu mới, sản xuất thông minh và xây dựng thương hiệu. Vì vậy, “Brand of China” không phải là sự thay thế cho “Made in China” mà là bước nâng cấp của chính nền tảng sản xuất ấy: từ tạo ra sản phẩm với quy mô lớn sang tạo lập, khác biệt hóa và chiếm giữ nhiều hơn giá trị trên thị trường.
KẾ HOẠCH 5 NĂM LẦN THỨ 15 TẠO RA NHỮNG CƠ HỘI NÀO CHO “BRAND OF CHINA”?
Kế hoạch 5 năm lần thứ 15 xác định phát triển chất lượng cao là định hướng xuyên suốt của giai đoạn 2026-2030, nhấn mạnh việc nâng cao chất lượng và hiệu quả tăng trưởng thay vì đơn thuần mở rộng quy mô.
Đổi mới công nghệ và phát triển “lực lượng sản xuất chất lượng mới”
Kế hoạch 5 năm lần thứ 15 và định hướng phát triển ngành dệt may Trung Quốc đều nhấn mạnh đổi mới khoa học và công nghệ, phát triển lực lượng sản xuất chất lượng mới, sản xuất thông minh, ứng dụng trí tuệ nhân tạo và chuyển đổi số. Ưu tiên này cũng được phản ánh qua phân bổ nguồn lực công, theo MERICS, chi tiêu khoa học và công nghệ của chính quyền trung ương dự kiến tăng 10% trong năm 2026, cao hơn mức tăng 4,4% của tổng chi tiêu ngân sách công quốc gia.
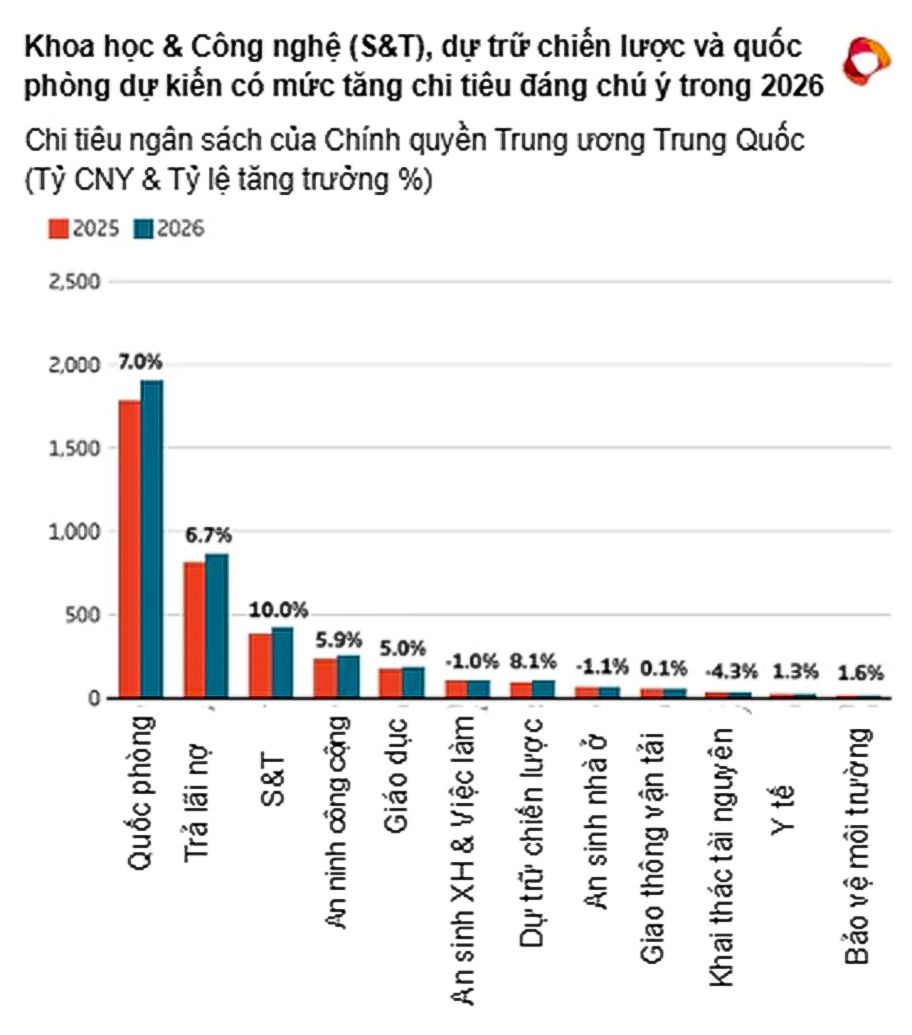
(Nguồn: Bộ Tài chính Trung Quốc)
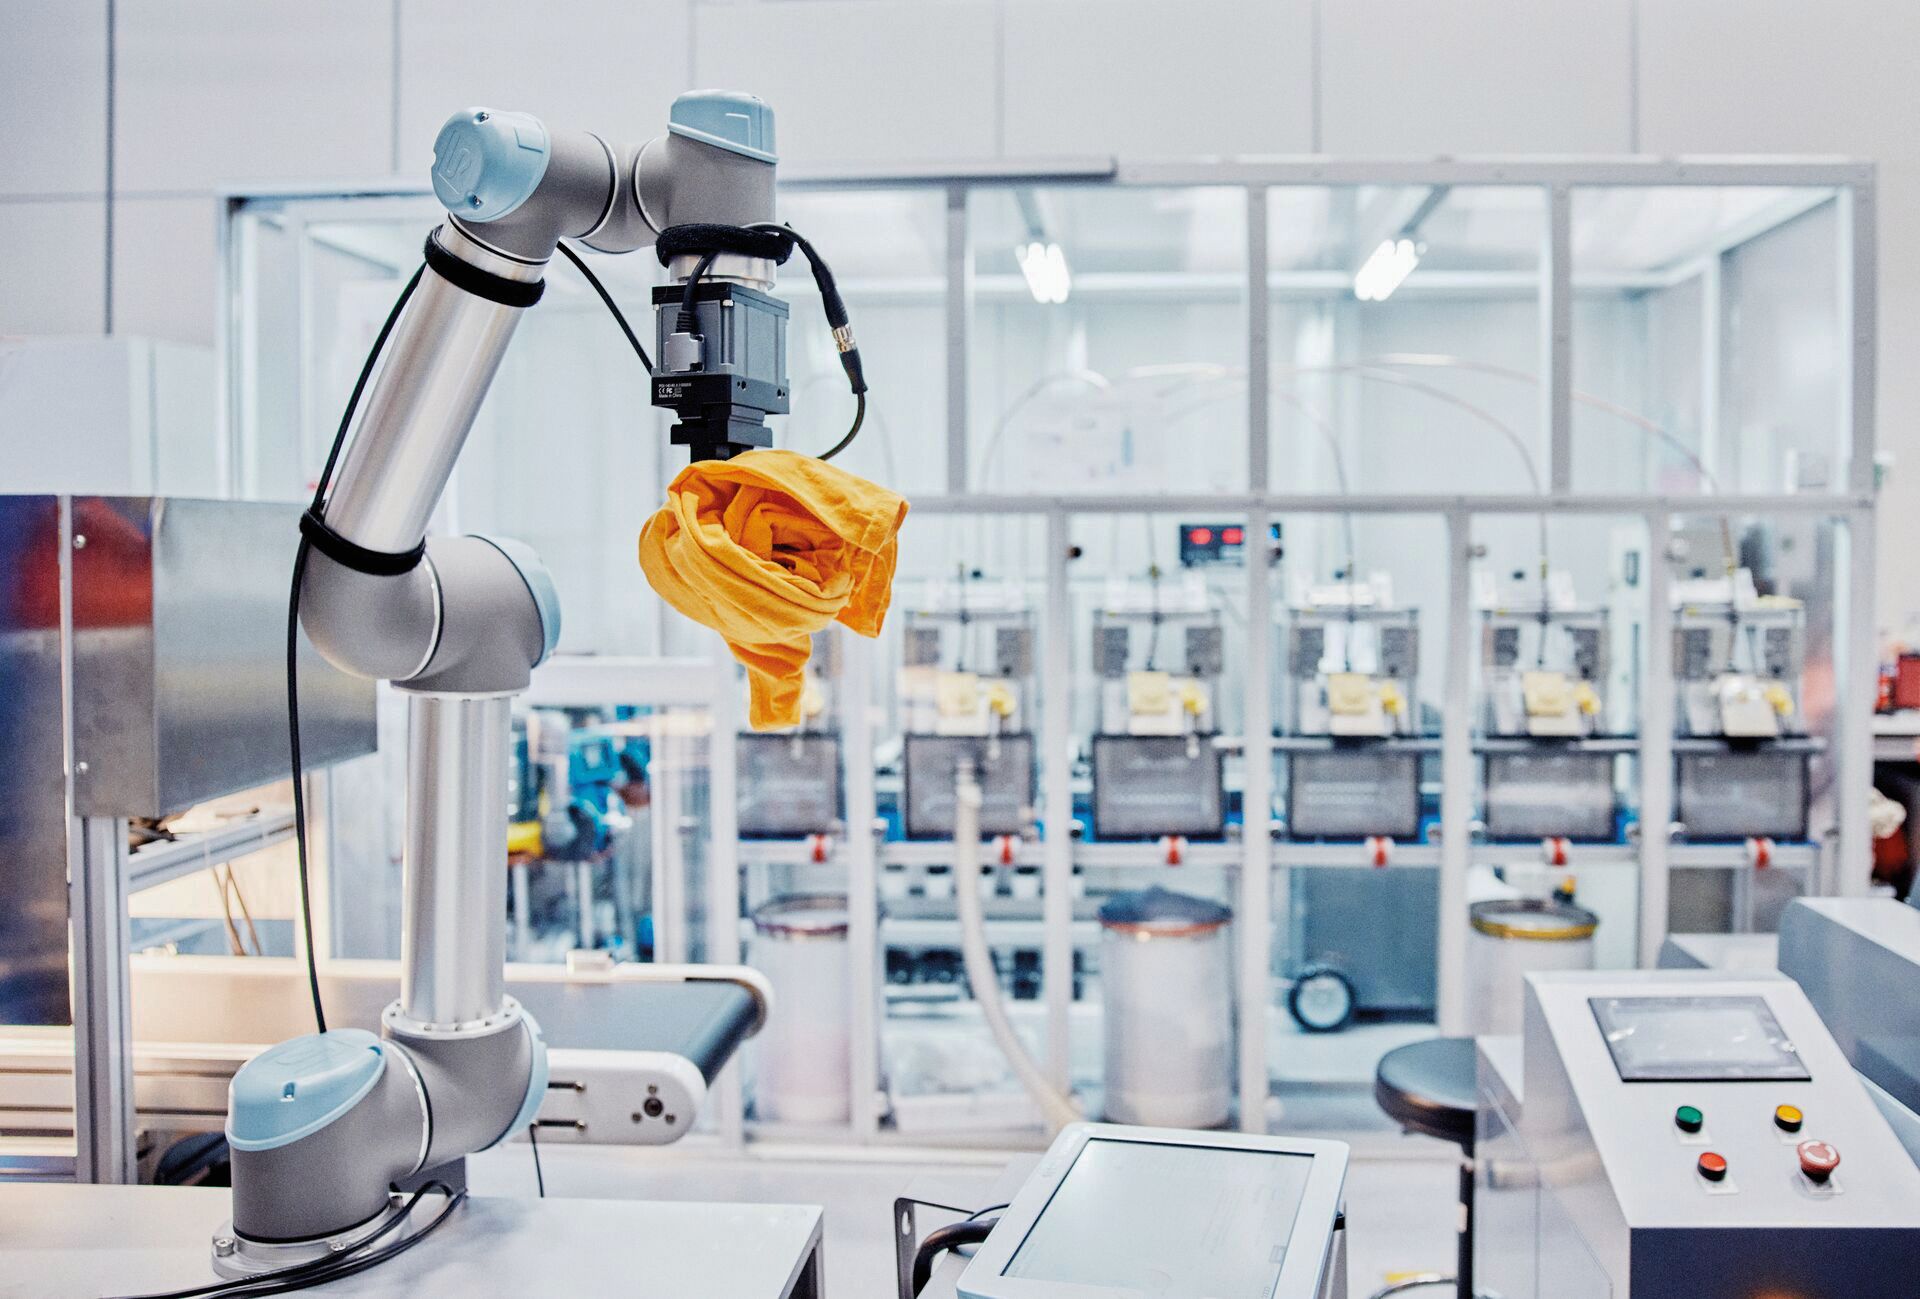
Đối với ngành dệt may, định hướng này đang được cụ thể hóa thông qua số hóa thiết bị, sản xuất thông minh, ứng dụng trí tuệ nhân tạo và xây dựng hạ tầng dữ liệu. Theo kế hoạch hành động Chuyển đổi số ngành dệt may giai đoạn 2022-2025 và báo cáo giám sát của Bộ Công nghiệp và Công nghệ thông tin Trung Quốc, năm 2025, Trung Quốc đã sở hữu hơn 30.000 nhà máy thông minh cấp cơ bản, 230 nhà máy thông minh cấp xuất sắc[1], giúp chu kỳ nghiên cứu và phát triển sản phẩm bình quân rút ngắn 28,4%, năng suất sản xuất tăng 22,3%.
Đáng chú ý, Trung Quốc đặt mục tiêu đến năm 2026, tỷ lệ phổ cập các công cụ nghiên cứu và thiết kế số đạt 85%, cùng với mục tiêu số hóa các công đoạn then chốt đạt 75% và tỷ lệ phổ cập dây chuyền sản xuất thông minh đạt 50%. Những con số này cho thấy chuyển đổi số đang dần dịch từ phạm vi thử nghiệm sang năng lực sản xuất thực tế, tạo nền tảng để doanh nghiệp nâng cao chất lượng, rút ngắn thời gian phát triển sản phẩm và đáp ứng thị trường linh hoạt hơn.
Từ “Xanh hóa” đến “Kinh tế tuần hoàn”
Những kết quả trong Kế hoạch 5 năm lần thứ 14 cho thấy chuyển đổi xanh của ngành dệt may Trung Quốc đã đi vào giai đoạn thực chất hơn: Tiêu hao năng lượng trên đơn vị sản phẩm của ngành nhuộm giảm 8%, mức tiêu thụ nước giảm trên 11% và 155 nhà máy dệt may được công nhận là Nhà máy xanh cấp quốc gia. Trên nền tảng đó, Kế hoạch 5 năm lần thứ 15 đang mở rộng trọng tâm từ giảm phát thải sang kinh tế tuần hoàn và quản lý toàn bộ vòng đời sản phẩm, với các hướng như phát triển vật liệu, sợi sinh học, tái chế phế thải dệt may, truy xuất nguồn gốc và hộ chiếu sản phẩm số.
Sự chuyển dịch này nằm trong định hướng rộng hơn của Trung Quốc. Quy hoạch phát triển công nghiệp xanh và carbon thấp giai đoạn Kế hoạch 5 năm lần thứ 15, do Bộ Công nghiệp và Công nghệ thông tin ban hành tháng 7/2026, xác định phát triển xanh và carbon thấp không chỉ nhằm giảm tác động môi trường mà còn là một phương thức tạo ra và nâng cao giá trị. Quy hoạch đồng thời thúc đẩy xây dựng hệ thống tuần hoàn tài nguyên và kết hợp xanh hóa với thông minh hóa, trong đó công nghệ số và trí tuệ nhân tạo được sử dụng để nâng cao hiệu quả chuyển đổi xanh.
Điều này làm thay đổi cách nhìn về lợi thế cạnh tranh của ngành dệt may. “Xanh” không còn chỉ là yêu cầu phải đáp ứng, mà đang trở thành năng lực có thể tạo giá trị. Khi doanh nghiệp kiểm soát tốt hơn vòng đời sản phẩm, sử dụng hiệu quả tài nguyên và có dữ liệu chứng minh nguồn gốc, chất lượng và tính bền vững, những năng lực đó có thể chuyển hóa thành khác biệt sản phẩm, niềm tin thị trường và giá trị thương hiệu.
Từ “Sản phẩm Trung Quốc” đến “Thương hiệu Trung Quốc”
Nếu đổi mới công nghệ và chuyển đổi xanh tạo nền tảng năng lực, thì chính sách phát triển thương hiệu đang tạo cơ chế chuyển năng lực đó thành giá trị thị trường. Theo Kế hoạch hành động phát triển thương hiệu dệt may xuất sắc giai đoạn 2026-2028, Trung Quốc đặt mục tiêu đến năm 2028 phát triển ít nhất 25 thương hiệu dệt may xuất sắc. Đáng chú ý, chính sách phân loại thương hiệu thành 3 nhóm: thương hiệu chuỗi cung ứng, thương hiệu hệ sinh thái công nghiệp và thương hiệu tiêu dùng cuối cùng, đồng thời xây dựng tiêu chí phát triển cho từng nhóm.
Cách tiếp cận này cho thấy thương hiệu đang được nhìn nhận như một tài sản của toàn bộ chuỗi giá trị, thay vì chỉ là công cụ tiếp thị ở khâu cuối. Từ năng lực về vật liệu, công nghệ và sản xuất đến thiết kế, hệ sinh thái và tiếp cận người tiêu dùng, mỗi mắt xích đều có thể trở thành nguồn tạo giá trị. Đây là bước chuyển quan trọng từ “sản xuất sản phẩm” sang “sở hữu giá trị”, đặt nền móng cho Brand of China.
DOANH NGHIỆP TRUNG QUỐC ĐANG CHUYỂN “NĂNG LỰC SẢN XUẤT” THÀNH “GIÁ TRỊ THƯƠNG HIỆU” NHƯ THẾ NÀO?
Chính sách chỉ tạo ra điều kiện, còn giá trị thương hiệu được quyết định bởi cách doanh nghiệp chuyển hóa năng lực sản xuất thành lợi thế thị trường. Tại Trung Quốc, quá trình này đang diễn ra theo nhiều hướng: sở hữu thương hiệu quốc tế, xây dựng thương hiệu từ thị trường nội địa và tái cấu trúc chuỗi giá trị để tập trung vào các khâu có giá trị gia tăng cao.
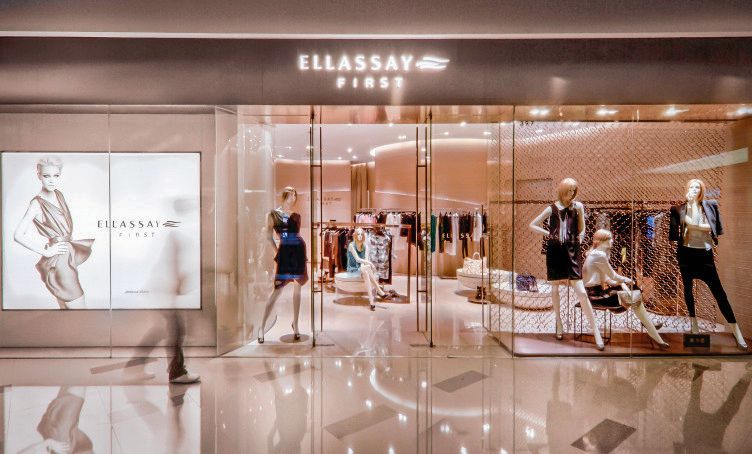
Ellassay: Từ năng lực sản xuất đến sở hữu thị trường quốc tế
Một trong những con đường rõ nét nhất là đưa năng lực sản xuất ra ngoài phạm vi nhà máy để tiến vào lĩnh vực sở hữu tài sản thương hiệu. Ellassay là ví dụ tiêu biểu khi thông qua đầu tư, mua bán và sáp nhập, doanh nghiệp từng bước xây dựng danh mục gồm IRO (Pháp), Laurèl (Đức), Ed Hardy (Mỹ) và Self-portrait (Anh). Chiến lược này cho phép doanh nghiệp không chỉ sản xuất mà còn tham gia sâu vào thiết kế, vận hành thương hiệu và tiếp cận người tiêu dùng. Hiệu quả thể hiện qua thị trường Trung Quốc: năm 2025, doanh thu Self-portrait đạt 587 triệu nhân dân tệ, tăng 16,2%; Laurèl đạt 468 triệu nhân dân tệ, tăng 12,7%; doanh thu IRO tại Trung Quốc tăng 14,9%. Quan trọng hơn, Ellassay đang dịch chuyển vị trí trong chuỗi giá trị, từ nhà sản xuất sang chủ thể sở hữu và kiểm soát giá trị thương hiệu.
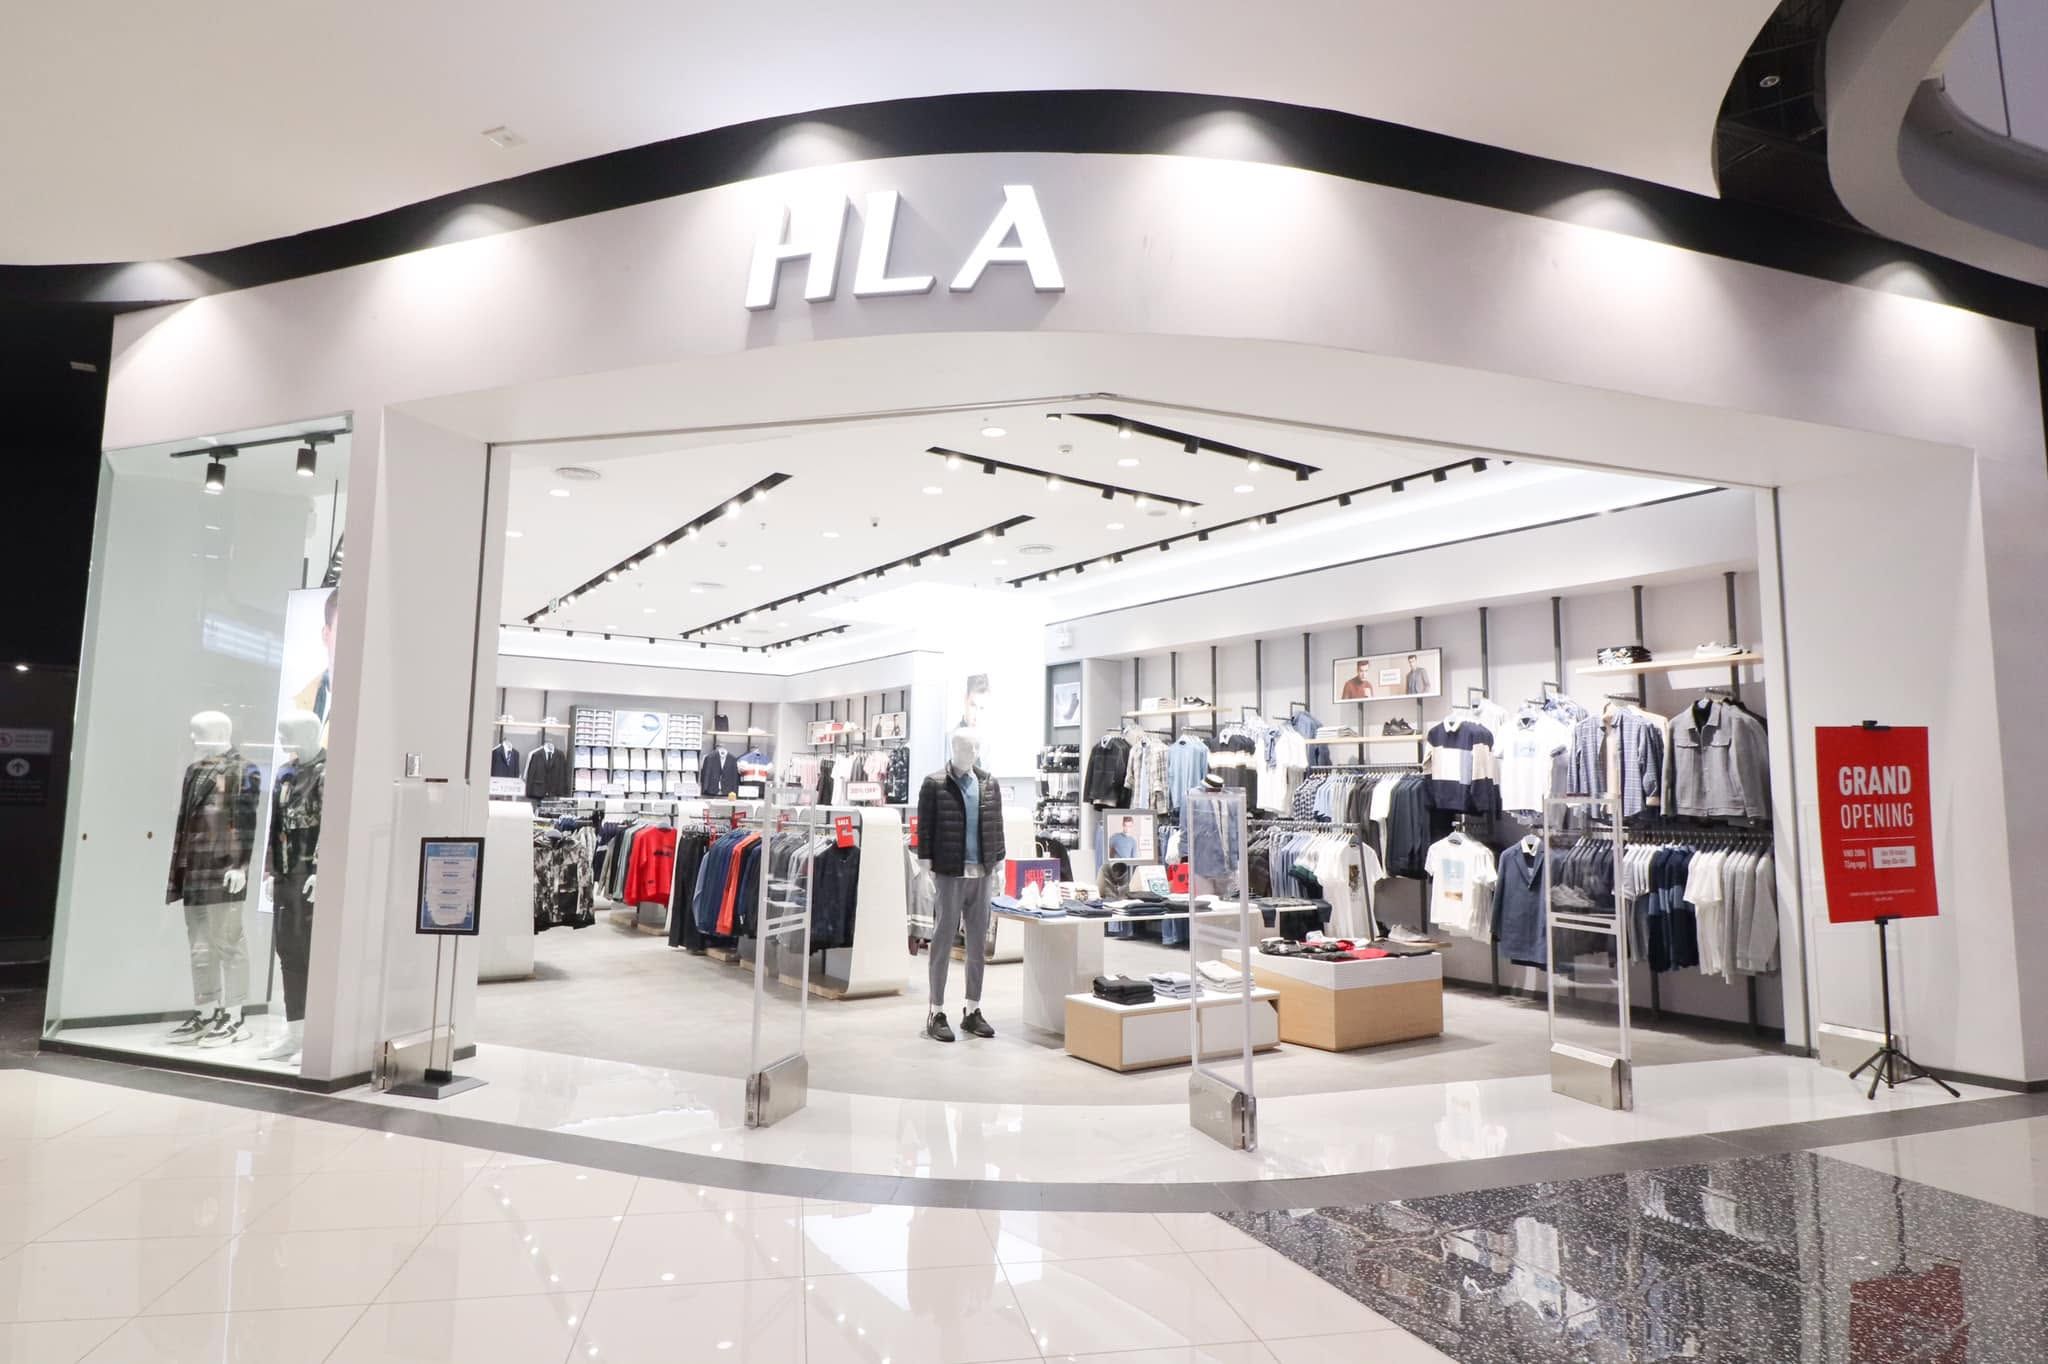
HLA: Lấy thị trường nội địa làm nền tảng xây dựng thương hiệu
Nếu Ellassay cho thấy con đường sở hữu thương hiệu quốc tế, HLA lại lựa chọn hướng đi từ thị trường nội địa ra thế giới. Với hơn 5.600 cửa hàng tại Trung Quốc, HLA xây dựng được quy mô thị trường và năng lực vận hành vững chắc, tạo nền tảng cho quá trình quốc tế hóa. Đến giữa năm 2025, thương hiệu đã hiện diện tại 11 thị trường nước ngoài với 111 cửa hàng, trong đó có Malaysia, Thái Lan, Singapore, Việt Nam và Indonesia; doanh thu quốc tế trong 6 tháng đầu năm đạt 206 triệu nhân dân tệ, tăng 27,4%. Đáng chú ý, HLA không chỉ mở rộng bằng quy mô, mà trước hết xây dựng hình ảnh “thương hiệu quốc dân” dựa trên sự thấu hiểu nhu cầu và văn hóa tiêu dùng Trung Quốc. Chính nền tảng đó giúp doanh nghiệp từng bước tích lũy giá trị thương hiệu trong nước, rồi chuyển hóa thành năng lực cạnh tranh trên thị trường quốc tế.
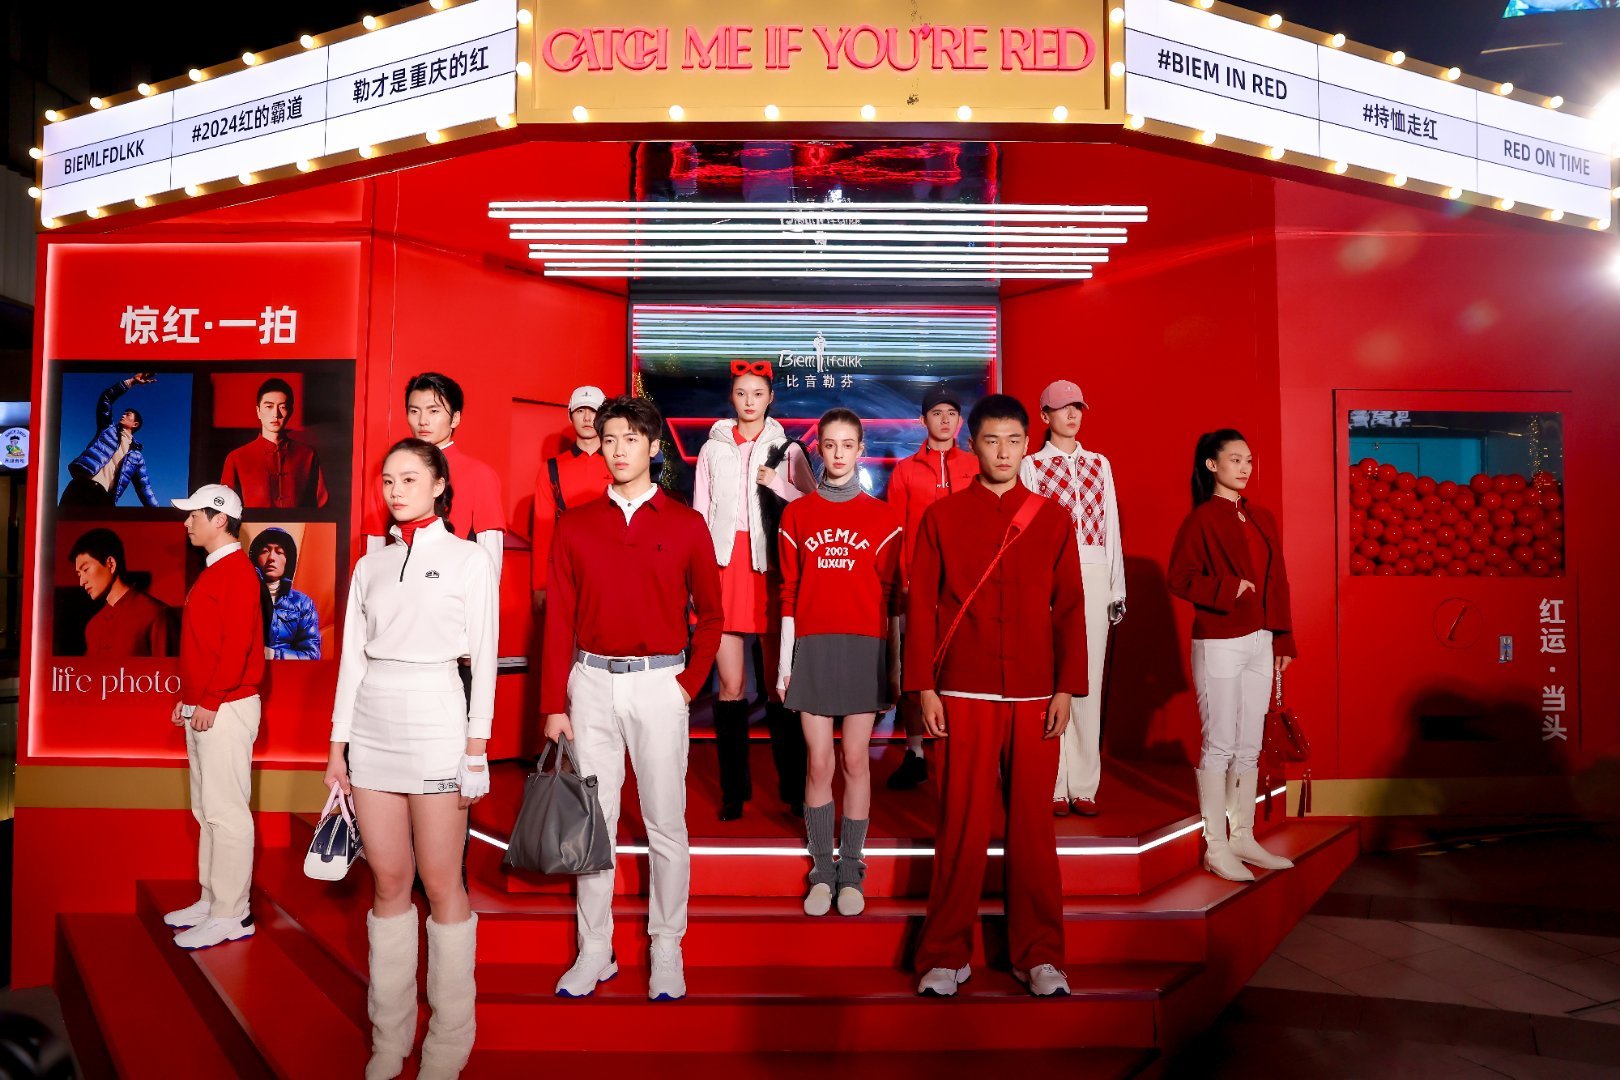
BIEM.L.FDLKK: Tập trung vào những khâu có khả năng tạo giá trị cao
Khác với Ellassay và HLA, thương hiệu thời trang thể thao cao cấp BIEM.L.FDLKK lại đi theo hướng tái cấu trúc chuỗi giá trị để tập trung vào những khâu có khả năng tạo giá trị cao. Doanh nghiệp lựa chọn mô hình kinh doanh ít thâm dụng tài sản, không đầu tư lớn vào tài sản cố định mà tập trung nguồn lực vào các khâu tạo giá trị gia tăng cao như nghiên cứu và phát triển, thiết kế, xây dựng thương hiệu và phát triển kênh bán hàng, trong khi sản xuất và logistics được thuê ngoài.
Mô hình này phản ánh rõ logic “đường cong nụ cười” (Smiling Curve): không nhất thiết phải sở hữu toàn bộ quá trình sản xuất mới có thể kiểm soát giá trị, mà quan trọng là nắm giữ những khâu quyết định sự khác biệt và khả năng định giá.
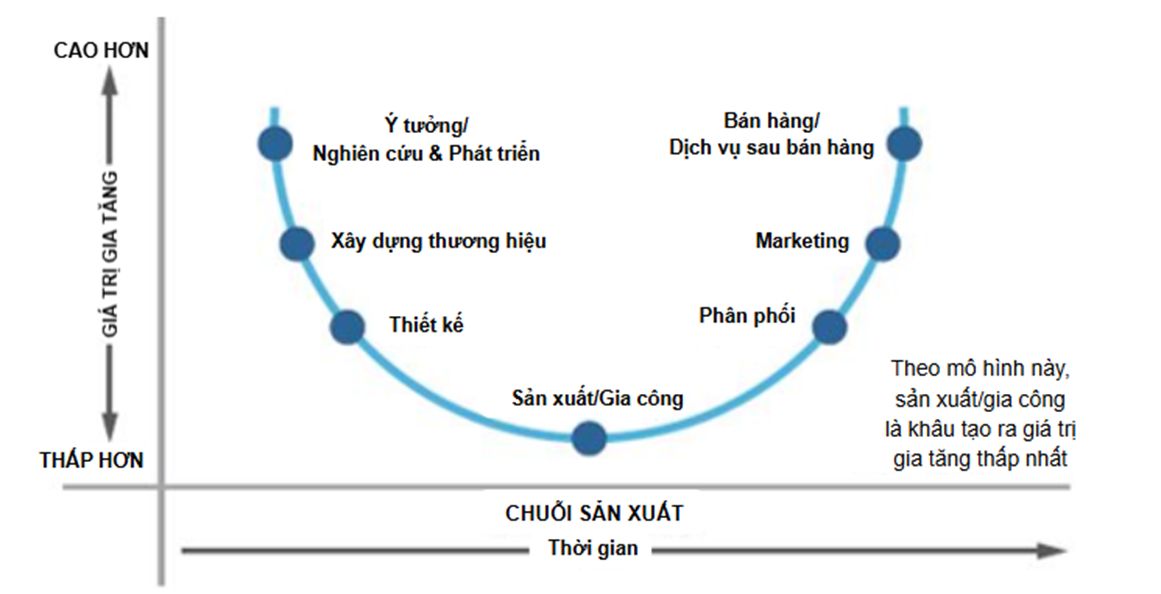
Hiệu quả được thể hiện ở doanh thu 4,31 tỷ nhân dân tệ năm 2025, tăng 7,73%, biên lợi nhuận gộp mảng trang phục đạt 75,35% so cùng kì, trong khi tài sản cố định chưa tới 10% tổng tài sản. Đây là một minh chứng rõ nét cho bước chuyển từ “sở hữu năng lực sản xuất” sang “kiểm soát giá trị”: không nhất thiết sản xuất nhiều hơn, mà phải nắm giữ những phần có giá trị cao hơn trong chuỗi.
[1] Trung Quốc phân nhà máy thông minh thành bốn cấp: cơ bản, tiên tiến, xuất sắc và dẫn đầu. Cấp cơ bản tập trung vào số hóa và kết nối mạng; cấp xuất sắc yêu cầu năng lực sản xuất thông minh đạt trình độ dẫn đầu trong nước và tăng cường ứng dụng trí tuệ nhân tạo, hướng tới mô hình nhà máy thông minh tiên tiến.
Kinh nghiệm từ Trung Quốc cho thấy, khi lợi thế sản xuất đạt đến một quy mô nhất định, động lực cạnh tranh sẽ dần chuyển từ năng lực làm ra sản phẩm sang năng lực tạo lập và chiếm giữ giá trị. Với dệt may Việt Nam, quá trình này có thể bắt đầu từ việc nâng cấp thiết kế, phát triển sản phẩm, nguyên liệu, công nghệ và quản trị chuỗi cung ứng; đồng thời đưa số hóa, sản xuất xanh và truy xuất nguồn gốc trở thành những thành tố của giá trị sản phẩm và thương hiệu. Đích đến không phải là tái tạo một mô hình đã có, mà là từ nền tảng “Made in Vietnam” từng bước hình thành năng lực tạo dựng những giá trị mang dấu ấn Việt Nam và được thị trường quốc tế ghi nhận.
Bài viết được đăng trên Đặc san Dệt May và Thời trang số tháng 9/2026. Chi tiết tại đây!